Для анализа опционов я пользуюсь собственной программой — VolDesk. Я сделал ее под свой порядок работы: сначала общий фон рынка, потом волатильность конкретного инструмента — по срокам и по страйкам, и только потом конкретная позиция и ее сценарии. Котировки программа берет напрямую из Interactive Brokers. Это мой рабочий инструмент, в открытом доступе его нет.
Ниже я прохожу эту цепочку один раз на реальном примере: SPY, 30 сентября 2026 года, котировки во время торговой сессии. Это не торговая рекомендация, а показ того, на что я смотрю перед сделкой.
Что должна показывать программа для анализа опционов
Какой бы программой Вы ни пользовались, в ней должен быть минимум:
- подразумеваемая волатильность и ее сравнение с реализованной — с тем, как рынок двигался на самом деле;
- волатильность по срокам экспирации (временная структура) и по страйкам (улыбка);
- график прибыли и убытка позиции не только на дату экспирации, но и на сегодня и на промежуточные даты;
- греки позиции и то, как они изменятся со временем;
- сценарии «что если»: движение цены, изменение волатильности, ход времени.
Дальше — как это выглядит у меня.
Шаг 1. Фон рынка: временная структура VIX
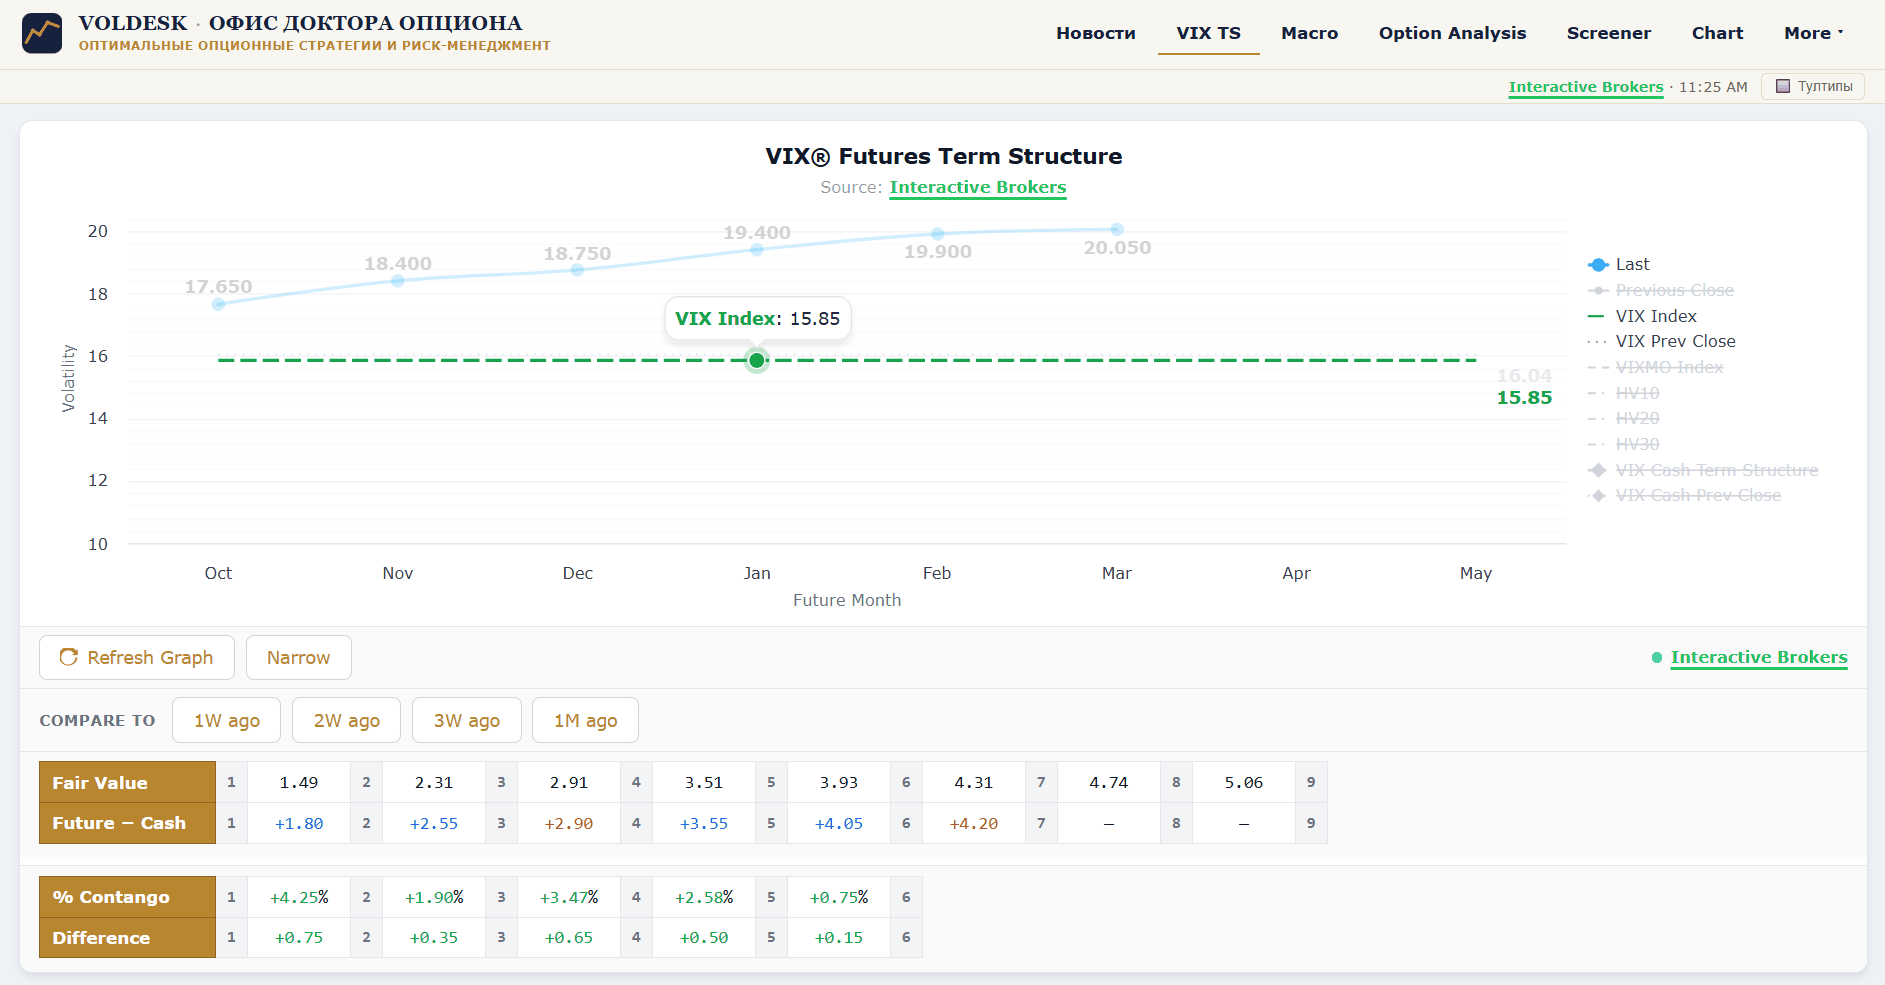
Начинаю я с фьючерсов на VIX. 30 сентября индекс VIX стоял на 15,85, октябрьский фьючерс — 17,65, и дальше кривая плавно поднималась до 20 в марте. Это контанго — нормальное состояние спокойного рынка: чем дальше срок, тем больше неопределенности и тем дороже волатильность.
Под графиком — таблица. Строка «Future − Cash» показывает, насколько каждый фьючерс дороже индекса, а строка «Fair Value» — расчетную «норму» этой разницы для данного срока. Здесь ближний фьючерс дороже индекса на 1,80 при норме 1,49, то есть контанго даже выше нормы. Нижняя таблица — на сколько процентов каждый следующий фьючерс дороже предыдущего.
Тревожная картина — обратная: ближний фьючерс дешевле индекса (бэквордация). Так рынок выглядит в периоды стресса, и к продаже опционов в такой момент нужно относиться особенно осторожно. Кнопки сравнения показывают, как выглядела кривая неделю, две, три недели или месяц назад — видно, куда движется рынок.
Шаг 2. Какой ход закладывает рынок: ожидаемый диапазон

Голубой конус — диапазон, в котором цена останется с вероятностью около 68% (одна сигма), если рынок оценивает волатильность правильно. Он считается по текущей подразумеваемой волатильности: цена × e±σ√t. При цене 768,68 и волатильности около 13% диапазон на две недели вперед — от 749 до 789. Можно построить его на одну, две или три недели и на одну, две или три сигмы.
Внизу — две линии волатильности. С конца августа подразумеваемая (около 13%) держится выше реализованной (около 8–10%): рынок закладывает в цены опционов больше движения, чем было на самом деле.
Когда в анализаторе собрана позиция, программа может наложить ее точки безубыточности прямо на этот график (галочка «Breakeven»). Сразу видно, помещается ли зона прибыли в ожидаемый диапазон.
Шаг 3. Волатильность по срокам
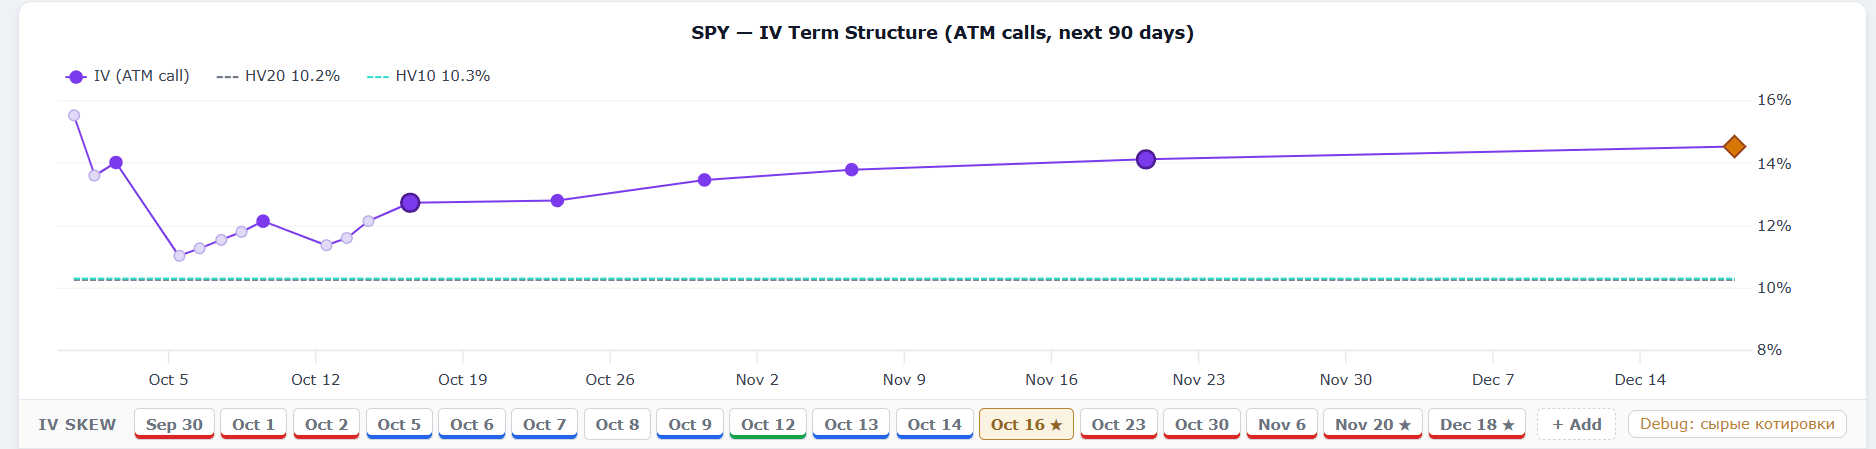
Каждая точка — подразумеваемая волатильность опциона «при деньгах» для отдельной экспирации. Горизонтальные пунктирные линии — реализованная волатильность за 10 и 20 дней (около 10,2–10,3%).
Здесь все экспирации дороже реализованной волатильности. Но кривая неровная: ближайшие дни стоят около 14–15,5%, в начале октября — провал до 11%, а с середины октября волатильность плавно растет до 14,5% к декабрю. Горбы на ближнем конце почти всегда связаны с событиями — макростатистикой, заседаниями ФРС, отчетами крупных компаний. Такие даты стоит сверить с календарем, прежде чем выбирать экспирацию.
Кнопки под графиком — экспирации. Выбранная (здесь 16 октября) уходит в анализ улыбки и бабочек ниже.
Шаг 4. Волатильность по страйкам: улыбка
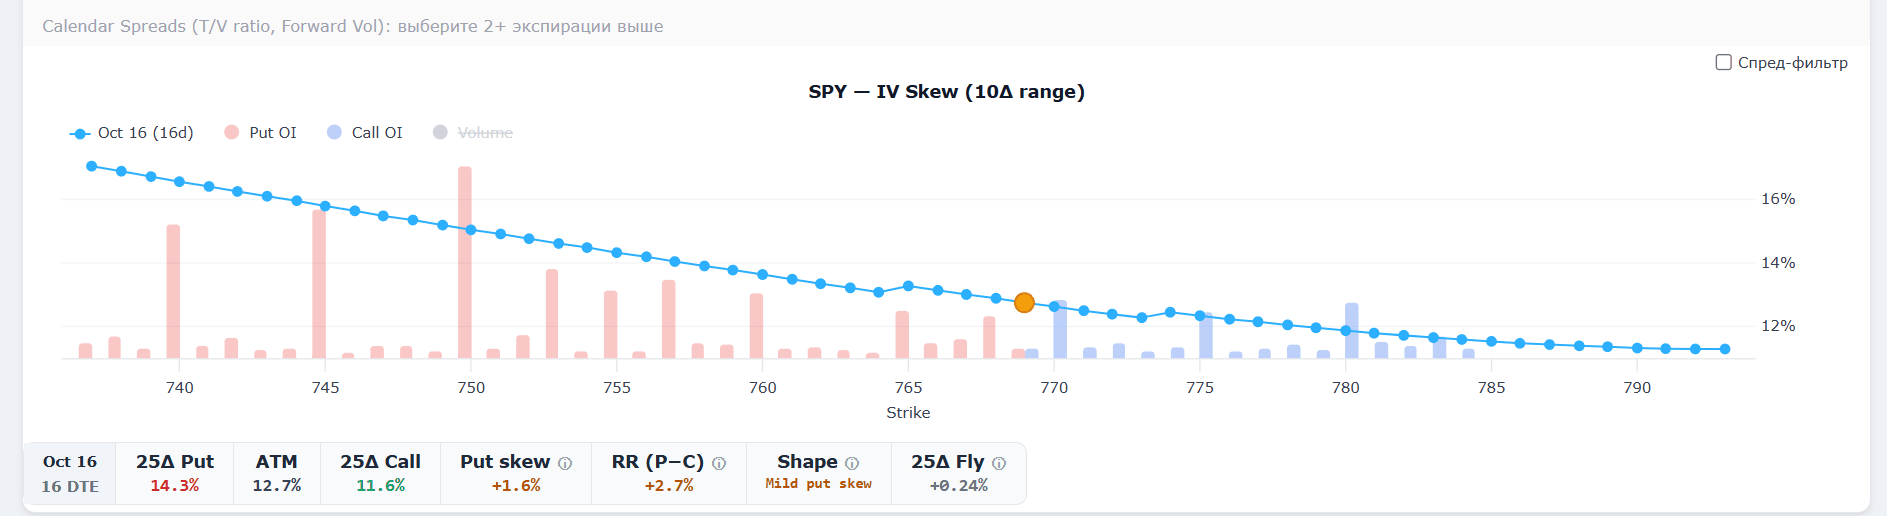
Кривая — подразумеваемая волатильность по страйкам одной экспирации, оранжевая точка — страйк «при деньгах». Картина типичная для индекса: путы ниже рынка дороже по волатильности, коллы выше рынка — дешевле. Подробнее о том, почему так и что это значит для выбора позиции, — в статьях «Кривая волатильности и ее значение при выборе позиции» и «Кривая волатильности. Пять стадий развития».
Столбики открытого интереса показывают, где сосредоточены позиции. Здесь самые крупные — у путов на круглых страйках 740, 745 и 750.
Шаг 5. Дешево или дорого: сравнение с реализованной волатильностью и бабочки
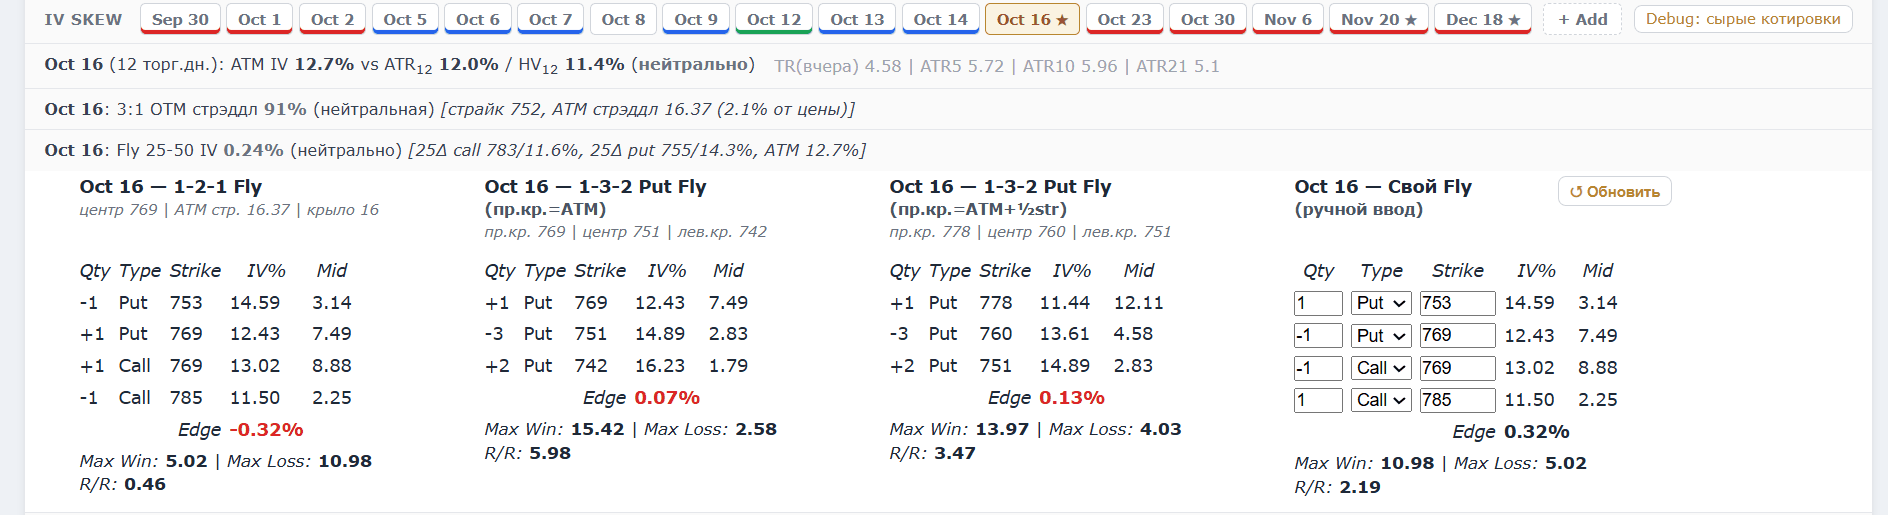
Над таблицами — три строки с выводами по выбранной экспирации:
- Волатильность «при деньгах» против реализованной.
- Крутизна улыбки.
- Бабочка 25–50.
Ниже программа сама собирает четыре бабочки на реальных котировках:
- 1-2-1 — классическая бабочка с крылом шириной примерно в стрэддл «при деньгах» (здесь 16).
- 1-3-2 из путов — несимметричная бабочка в двух вариантах.
- Своя бабочка — четыре ноги вводятся вручную.
Для каждой бабочки показаны разница по подразумеваемой волатильности между купленными и проданными ногами (Edge), максимальная прибыль, максимальный убыток и их соотношение.
Шаг 6. Календарные спреды и форвардная волатильность

Если выбрать две экспирации, программа рисует обе улыбки и считает три календарных спреда между ними: на страйке «при деньгах», ниже и выше рынка на величину ближнего стрэддла. Здесь ближняя экспирация (2 октября, оранжевая) заметно дороже дальней (16 октября, голубая).
Для каждого календаря программа показывает отношение теты к веге (T/V) и форвардную волатильность — ту, которую рынок закладывает на промежуток между двумя экспирациями, — и выносит вывод.
Шаг 7. Анализатор позиции
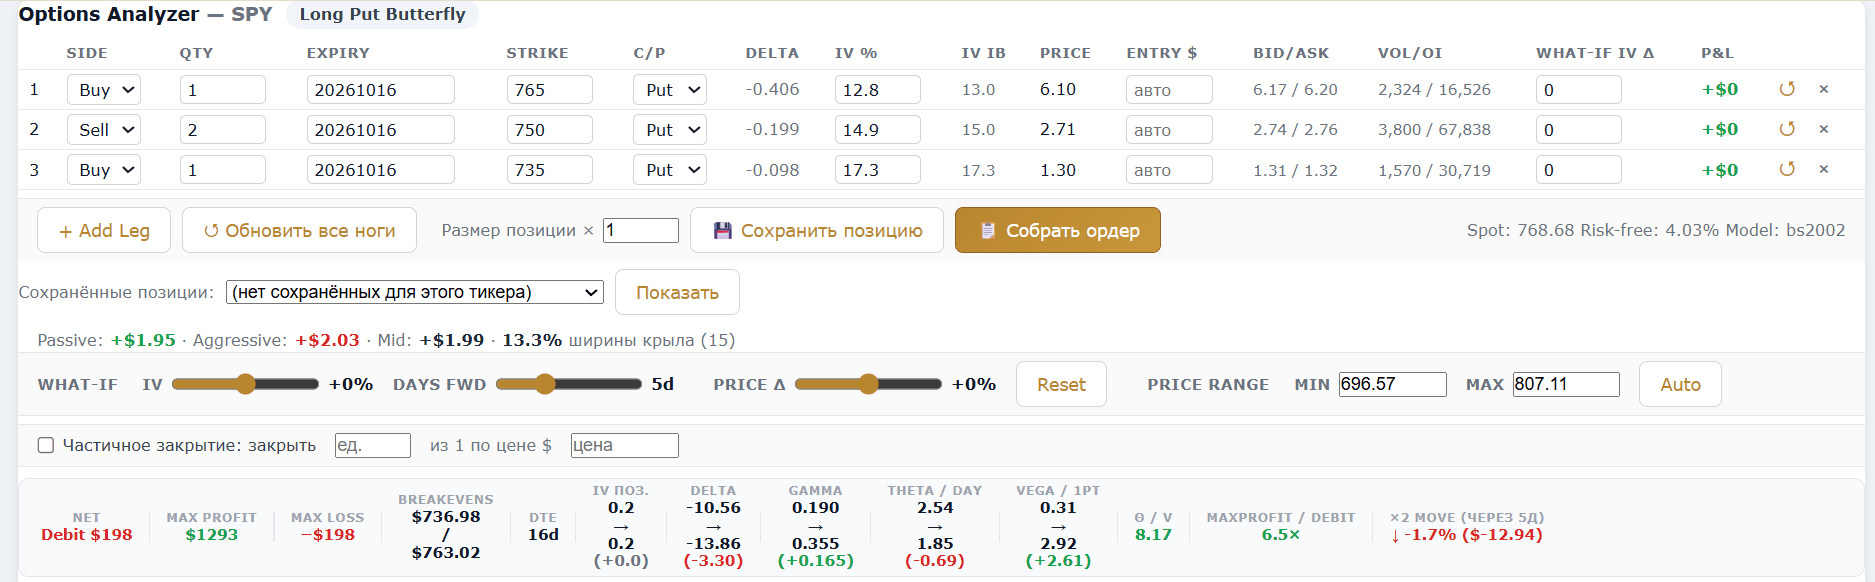
Здесь собирается сама позиция. Для примера — путовая бабочка +1 765п / −2 750п / +1 735п с экспирацией 16 октября (16 дней). По каждой ноге программа подтягивает котировки, дельту, подразумеваемую волатильность, объем и открытый интерес. Строкой ниже — цены для лимитной заявки: пассивная, агрессивная и середина спреда.
Позиция стоит $198 — это и максимальный убыток. Точки безубыточности на экспирацию — 736,98 и 763,02. Ползунки «что если» сдвигают волатильность, дни вперед и цену. В строке греков стрелкой показано, как каждый грек изменится: например, через 5 дней гамма почти удвоится — с 0,190 до 0,355. Позицию можно сохранить и вернуться к ней позже, а также отметить частичное закрытие.
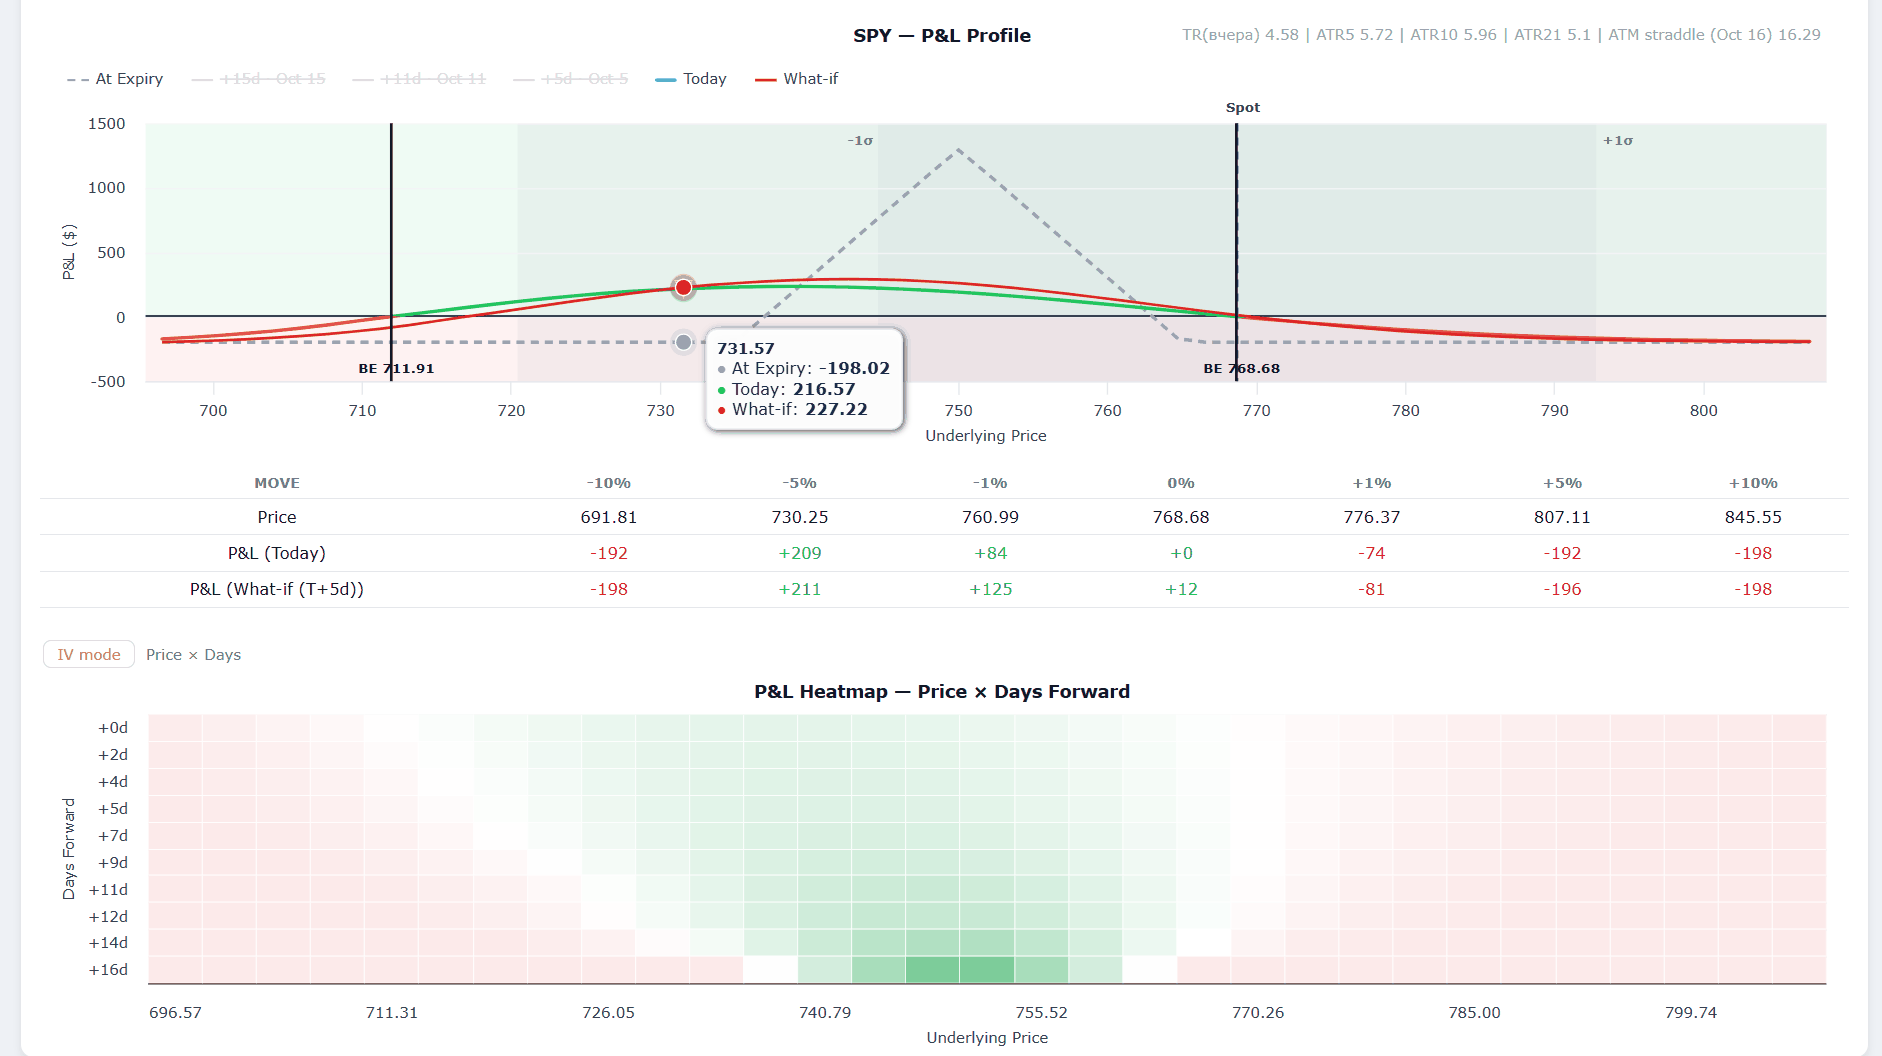
На графике три линии: пунктир — результат на экспирацию, зеленая — сегодня, красная — через 5 дней. Затененные полосы — одна сигма ожидаемого движения.
Здесь хорошо видно, почему нельзя смотреть только на линию экспирации. При цене 731,57 на экспирацию бабочка теряет весь дебет, $198, а сегодня она в плюсе на $217. Если цена быстро уйдет туда, решать судьбу позиции нужно тогда, а не ждать экспирации.
Таблица сценариев показывает результат при движении цены на 1, 5 и 10% в обе стороны — сегодня и через 5 дней. Например, при падении на 5% сегодня +$209, а при росте на 1% — −$74.
Тепловая карта — прибыль и убыток по цене и дням вперед. Зеленая зона сужается и темнеет к экспирации вокруг 745–755: большая прибыль бабочки собирается только в узком диапазоне и только в последние дни. Переключатель над картой показывает ту же карту по цене и волатильности.
Итог
Один проход по программе — от фона рынка до сценариев позиции — занимает несколько минут. Порядок важнее самой программы: сначала понять, дорогая или дешевая сейчас волатильность и где именно, и только потом выбирать стратегию и страйки. Этот порядок можно повторить в любой программе, где есть временная структура, улыбка и анализатор позиции.
Если хотите разобрать свою позицию или подход к выбору стратегии, приходите на консультацию.