Обычно, думая, какую позицию открыть, трейдеры рассуждают так: думаю, что волатильность упадет, и индекс будет торговаться в таком-то диапазоне, продам-ка я «железный кондор». Или так: прогнозирую, что на момент погашения индекс будет около определенной цены, и волатильность не изменится, продам я «железную бабочку». И это, в принципе, правильно и объяснимо. На это сделан акцент в популярных опционных книгах. Но есть еще один момент, который очень важен при выборе позиции и про который не очень много рассказывают в книгах и на семинарах. Этот момент — кривая волатильности, а точнее ее форма.
Как пишут в книгах? При падении фондового рынка подразумеваемая волатильность растет, а при росте — падает. Но вместе с изменением уровня волатильности может изменяться и форма ее кривой.
У любого индекса, любой акции, любого актива существует собственная нормальная форма кривой волатильности. Но в моменты высокой или низкой волатильности форма кривой волатильности может становиться более крутой или более пологой.
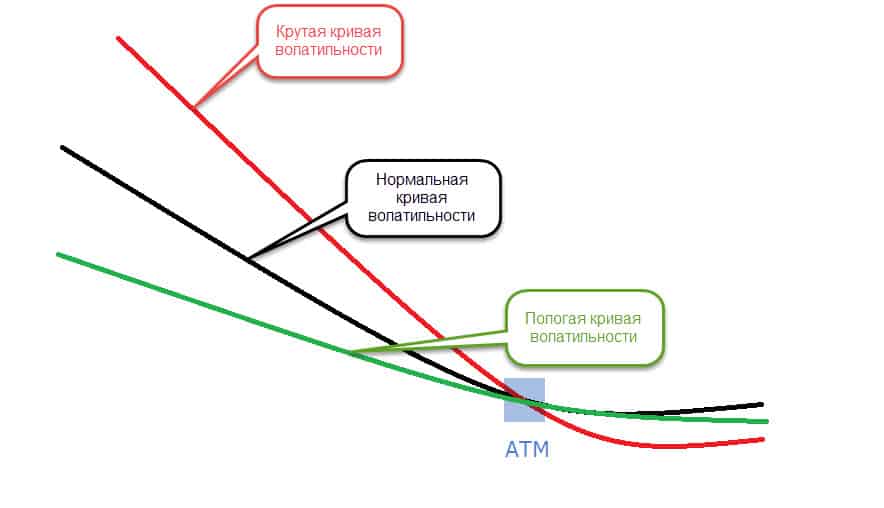
Вспоминая свойство подразумеваемой волатильности возвращаться к своему среднему значению, должно быть понятно, что если кривая волатильности стала крутой, то более вероятно, что она вернется в нормальное состояние, чем станет еще более крутой. Аналогично и с пологой кривой волатильности.
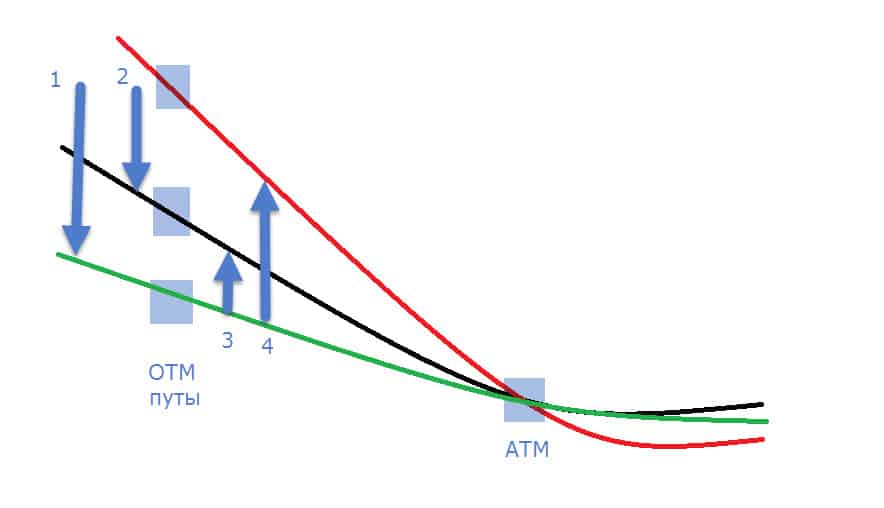
Рассмотрим 4 случая продажи «железной» бабочки около денег. Причем будем смотреть на сторону путов, так как изменения кривой на стороне путов обычно заметнее, чем на стороне коллов. Волатильность опционов около денег для простоты рассуждений оставим постоянной.
1) Форма кривой волатильности изменяется с крутой до пологой.
В этом случае длинный пут потеряет в стоимости больше, чем в случае, когда форма кривой волатильности не изменяется. То есть прибыль от «железной» бабочки будет меньше ожидаемой.
2) Форма кривой волатильности изменяется с крутой до нормальной.
Длинный пут потеряет в стоимости меньше, чем в первом случае. То есть прибыль будет выше, чем в первом варианте, но меньше ожидаемой.
3) Форма кривой волатильности изменяется с пологой до нормальной.
Длинный пут заработает больше, чем ожидалось при инициировании позиции.
4) Форма кривой волатильности изменяется с пологой до крутой.
Длинный пут заработает еще больше денег, чем в третьем варианте.
Какой практический вывод из этого?
Продавать «железную» бабочку статистически более выгодно при нормальной или пологой кривой волатильности.
При крутой кривой волатильности продажа «железной» бабочки — не лучший способ использования торгового капитала.
P.S. Продолжив размышлять в этом направлении, можно понять, когда лучше продавать «железный» кондор.
P.P.S. Как определить, нормальная сейчас кривая, пологая или крутая? Самый простой способ — сравнить текущий наклон кривой (например, разницу подразумеваемой волатильности пута с дельтой 0,25 и опциона около денег) с его же значениями за последний год. Если наклон у верхней границы своего диапазона — кривая крутая, у нижней — пологая.