Содержание:
- Вертикальный спред из коллов.
- Вертикальный спред из путов.
- Дополнительный материал. Кредитный вертикальный спред лучше дебетового. СЕРЬЕЗНО!!??
- Дополнительный материал. Кредитный вертикальный спред. Варианты управления.
- Дополнительный материал. Вертикальный спред. Рынок в свободном падении — что делать?
- Дополнительный материал. Вертикальный спред. Что делать, если рынок идет не туда?
- Дополнительный материал. Вертикальный спред. Что делать, если рынок стоит на месте?
- Дополнительный материал. Вертикальный спред минус вертикальный спред = отличная стратегия для ловли дна.
- Дополнительный материал. Вертикальный спред — динамичный способ скальпирования положительной гаммы.
Вертикальный спред из коллов
Чтобы получить вертикальный колл-спред, нужно купить опцион(ы) колл с одним страйком и продать одинаковое количество опционов колл с другим страйком и той же датой экспирации.
Основная часть стоимости вертикального спреда (премия за вертикальный спред) содержится в стоимости опциона колл с более низким страйком. Значения «греков» у опциона колл с более низким страйком выше, чем у опциона колл с более высоким страйком. В случае вертикального спреда «в деньгах» это обычно не так. Однако из-за паритета путов и коллов, мы можем рассматривать вертикальный колл-спред «в деньгах» как вертикальный пут-спред «вне денег». Например, если цена БА = 100, то мы можем рассматривать +96/-97 вертикальный колл-спред (+96к/-97к вертикальный спред) как +96/-97 вертикальный пут-спред (+96п/-97п вертикальный спред).
Покупка вертикального колл-спреда несет в себе меньше риска, чем покупка опциона колл, так как риски опциона с одним страйком компенсируются рисками опциона с другим страйком. Чем больше расстояние между страйками, тем меньше рисков компенсируется. Например, посмотрите на уже знакомый рисунок и сравните вега-риск любого вертикального колл-спреда (это разница между значениями веги двух соответствующих коллов). Чем ближе страйки, тем меньше вега-риск.
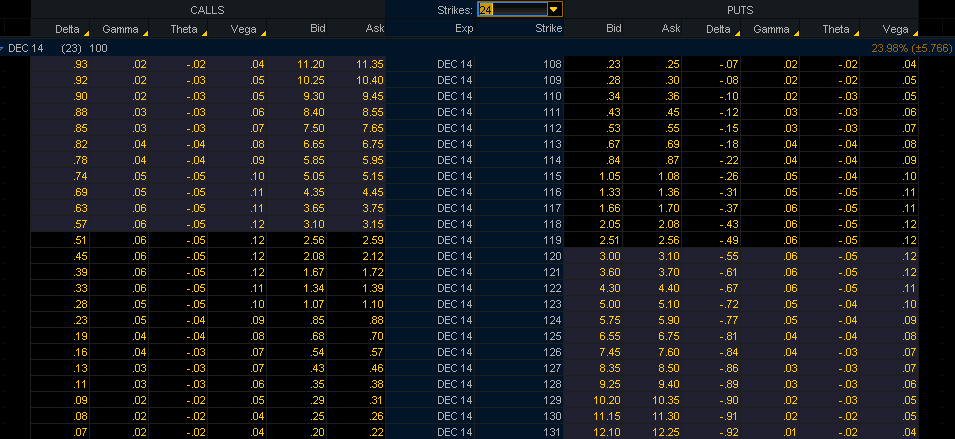
Очень часто после ряда сделок с опционами трейдер получает сложную позицию. Такие сложные позиции удобно разбивать на несколько базовых стратегий. Все, что выше страйка «около денег», описывается колл-спредами. Например, мы продали коллы со страйками 103 и 104 и купили коллы со страйками 107 и 108. Удобно рассматривать такую позицию как проданный 103,5/107,5 вертикальный колл-спред. Если риск-профиль вертикального спреда Вам понятен, то очень просто быстро оценить, как позиция будет реагировать на различные ситуации (изменение цены, подразумеваемой волатильности и т. д.).
Так как вертикальный колл-спред состоит из двух опционов колл с различными страйками, то, естественно, они будут расположены в различных точках кривой волатильности. Поэтому у этих опционов будет различная чувствительность к ее изменениям. Если форма кривой волатильности превращается из «улыбки» в плоскую линию, то это в большей степени затронет опцион колл с более высоким страйком, чем опцион колл, страйк которого ближе к цене БА. В то же время коллы со страйком ближе к цене БА имеют более высокую вегу, чем коллы с более высоким страйком, и это может смягчить эффект выравнивания кривой волатильности. Обо всем этом нужно помнить при торговле и управлении вертикальными спредами.
Вертикальный спред из путов
Чтобы получить вертикальный пут-спред, нужно купить опцион(ы) пут с одним страйком и продать одинаковое количество опционов пут с другим страйком и той же датой экспирации.
Основная часть стоимости вертикального спреда (премия за вертикальный спред) содержится в стоимости опциона пут с более высоким страйком. Значения «греков» у опциона пут с более высоким страйком выше, чем у опциона пут с более низким страйком. В случае вертикального спреда «в деньгах» это обычно не так. Однако из-за паритета путов и коллов, мы можем рассматривать вертикальный пут-спред «в деньгах» как вертикальный колл-спред «вне денег». Например, если цена БА = 100, то мы можем рассматривать +106/-104 вертикальный пут-спред (+106п/-104п вертикальный спред) как +106/-104 вертикальный колл-спред (+106к/-104к вертикальный спред).
Покупка вертикального пут-спреда несет в себе меньше риска, чем покупка опциона пут, так как риски опциона с одним страйком компенсируются рисками опциона с другим страйком. Чем больше расстояние между страйками, тем меньше рисков компенсируется. Например, посмотрите на уже знакомый рисунок и сравните вега-риск любого вертикального пут-спреда (это разница между значениями веги двух соответствующих путов). Чем ближе страйки, тем меньше вега-риск.
Очень часто после ряда сделок с опционами трейдер получает сложную позицию. Такие сложные позиции удобно разбивать на несколько базовых стратегий. Все, что ниже страйка «около денег», описывается пут-спредами. Например, мы продали путы со страйками 97 и 96 и купили путы со страйками 94 и 93. Удобно рассматривать такую позицию как проданный 96,5/93,5 вертикальный пут-спред. Если риск-профиль вертикального спреда Вам понятен, то очень просто быстро оценить, как позиция будет реагировать на различные ситуации (изменение цены, подразумеваемой волатильности и т. д.).
Так как вертикальный пут-спред состоит из двух опционов пут с различными страйками, то, естественно, они будут расположены в различных точках кривой волатильности. Поэтому у этих опционов будет различная чувствительность к ее изменениям. Если форма кривой волатильности превращается из «улыбки» в плоскую линию, то это в большей степени затронет опцион пут с более низким страйком, чем опцион пут, страйк которого ближе к цене БА. В то же время путы со страйком ближе к цене БА имеют более высокую вегу, чем путы с более низким страйком, и это может смягчить эффект выравнивания кривой волатильности. Обо всем этом нужно помнить при торговле и управлении вертикальными спредами.
Главное о вертикальном спреде в цифрах
Оба опциона вертикального спреда — с одной датой экспирации; этим вертикаль отличается от календарного и диагонального спредов.
Пример: SPY 18 сентября 2026 года закрылся на $761,69. Покупаем колл-спред 760/775 с экспирацией 16 октября: покупаем колл 760 и продаем колл 775. Спред стоит около $8,14 (расчет по модели при подразумеваемой волатильности около 15%).
- Максимальный убыток — то, что заплатили: $8,14 × 100 = $814. Будет, если на экспирации SPY ниже $760.
- Максимальная прибыль — ширина спреда минус стоимость: ($15 − $8,14) × 100 = $686. Будет, если на экспирации SPY выше $775.
- Точка безубыточности — нижний страйк плюс стоимость: $760 + $8,14 = $768,14.

Дебетовый и кредитный спред. Купленный спред (как в примере) — дебетовый: мы платим. Проданный спред — кредитный: мы получаем премию. Например, продав пут-спред 760/745 (продаем пут 760, покупаем пут 745), получим около $4,19. Максимальная прибыль — эти $419, максимальный убыток — ширина минус кредит: ($15 − $4,19) × 100 = $1 081, безубыточность — $760 − $4,19 = $755,81. Ни один из них сам по себе не лучше: кредитный спред выигрывает чаще, но меньше, — подробнее в статье «Кредитный вертикальный спред лучше дебетового?».
Для интерактивного графика позиции нужен включенный JavaScript.
Как на спред действуют время и волатильность. Здесь интуиция часто подводит, причем не только начинающих. Возьмем три колл-спреда шириной $15 с экспирацией 16 октября: «в деньгах» +730к/-745к, «около денег» +755к/-770к и «вне денег» +775к/-790к (расчет по модели).
| Колл-спред | Сегодня, 28 дней | Через 3 недели при той же цене | Сегодня, волатильность на 3 пункта выше |
|---|---|---|---|
| 730/745, «в деньгах» | $12,44 | $13,82 | $12,02 |
| 755/770, «около денег» | $9,13 | $8,03 | $9,10 |
| 775/790, «вне денег» | $4,65 | $1,29 | $5,44 |
Видим, что спред «вне денег» со временем дешевеет, а от роста волатильности дорожает, то есть ведет себя как купленный опцион. Спред «в деньгах» — наоборот: время работает на него, а рост волатильности ему мешает. Почему? Потому что колл-спред «в деньгах» синтетически — это проданный пут-спред «вне денег». Спред «около денег» почти не реагирует на волатильность и со временем меняется меньше других.
Что из этого следует на практике? Дешевый спред «вне денег» — это ставка на заметное движение, и времени у Вас на нее немного. Дорогой спред «в деньгах» выигрывает чаще, но Вы рискуете большей суммой ради меньшей прибыли. Ни один из вариантов сам по себе не лучше — выбирайте тот, который соответствует Вашему прогнозу.
Как закрыть спред «в деньгах». У опционов «в деньгах» разница между ценой покупки и продажи обычно шире, поэтому закрывать такой спред «в лоб» бывает невыгодно. Я в таких случаях покупаю пут-спред «вне денег» на тех же страйках: для колл-спреда +730к/-745к — это +745п/-730п. Вместе они образуют бокс, который на экспирации стоит ровно ширину спреда, $15, и риск по цене исчезает. Подробнее о боксе — в статье «Синтетические позиции».
Ширина спреда. Чем шире спред, тем больше и возможная прибыль, и возможный убыток, и тем ближе позиция к одному купленному (или проданному) опциону.
Досрочное исполнение. Опционы на американские акции и фонды — американские: проданный опцион «в деньгах» могут исполнить в любой день, особенно проданный колл накануне экс-дивидендной даты. Если короткая нога глубоко «в деньгах», а впереди дивиденд, спред лучше закрыть или перенести заранее.
Оставить отзыв
Ваш email не будет опубликованЕсли хотите разобрать конкретно свою позицию или стратегию — этим я занимаюсь на индивидуальных консультациях.