Пропорциональный спред – это стратегия, включающая в себя покупку (продажу) опциона с одним страйком и продажу (покупку) двух или более опционов с другим страйком. Например, 96/94 пропорциональный спред из путов в пропорции 1:2 (+96п/-2 94п пропорциональный спред) включает в себя покупку 96-страйк опциона пут и продажу двух 94-страйк опционов пут. В теории пропорции могут быть любыми, но на практике наиболее распространенными являются 1:2 и 1:3.
Например, пропорциональный спред +96п/-2 94п:
96-страйк пут, стоимость = 1,03
94-страйк пут, стоимость = 0,6
Стоимость этого пропорционального спреда: 1,03 − 2 × 0,6 = −0,17, то есть при покупке этого спреда мы получаем кредит 0,17.
Хотя пропорциональные спреды и могут быть стратегией с низким вега-риском в момент открытия, по мере движения цены БА вверх или вниз вега-риск пропорционального спреда может резко изменяться.
Посмотрим, почему пропорциональные спреды – это потенциально опасные стратегии, по сравнению с другими, рассмотренными здесь. Во-первых, заметим, что пропорциональный спред 1:2 может рассматриваться как бабочка без одной «ноги». Например, пропорциональный спред +103к/-2 105к — это бабочка +103к/-2 105к/+107к без 107-страйк колла. И эта отсутствующая нога фундаментально изменяет профиль риска пропорционального спреда. В случае бабочки риск покупателя ограничен премией, уплаченной за стратегию. А у пропорционального спреда из коллов риск НЕОГРАНИЧЕН (при росте цены), у спреда из путов — огромный и ограничен только падением цены до нуля.
Добавление пропорционального спреда к текущей позиции может сильно изменить профиль риска исходной стратегии. Как я уже отмечал, пропорциональные спреды могут не иметь вега-риска при текущей цене БА, и обладать большим вега-риском при росте или падении цены БА. То есть, добавляя пропорциональный спред к текущей позиции, мы можем изменить риск-профиль на страйках «без денег», в то же время оставив риски на страйках «около денег» без изменения.
Пропорциональные спреды могут быть чувствительны к изменению формы кривой волатильности. Рассмотрим +100п/-2 90п пропорциональный спред при цене БА = 100. Предположим, что при покупке эта стратегия вега-нейтральна. В случае, если подразумеваемая волатильность вырастает по всей кривой, то это не сильно скажется на позиции, так как вега близка к нулю. А вот если подразумеваемая волатильность опционов пут «без денег» увеличивается, а подразумеваемая волатильность «около денег» остается без изменений, то стоимость 100-страйк пута не изменится, тогда как стоимость 90-страйк путов увеличится. В таком случае мы теряем деньги, несмотря на то, что мы захеджировались против сдвига всей кривой волатильности, но остались подвержены риску изменения формы этой кривой.
Кстати, если бы вместо +100п/-2 90п пропорционального спреда мы купили бы +80п/-2 90п/+100п бабочку, у нас бы была достаточная защита от изменения формы кривой волатильности. Очень вероятно, что 80-страйк пут вырос бы достаточно в цене, чтобы компенсировать потери стоимости 90-страйк путов.
Пропорциональный спред и бабочка на одной диаграмме
Пример на SPY: 18 сентября 2026 года он закрылся на $761,69. С экспирацией 16 октября покупаем пут 760 и продаем два пута 745 — получаем кредит около $2,65. Рядом — бабочка 730/745/760 из тех же путов плюс купленный пут 730; она стоит около $1,66 (расчет по модели при подразумеваемой волатильности около 15%).
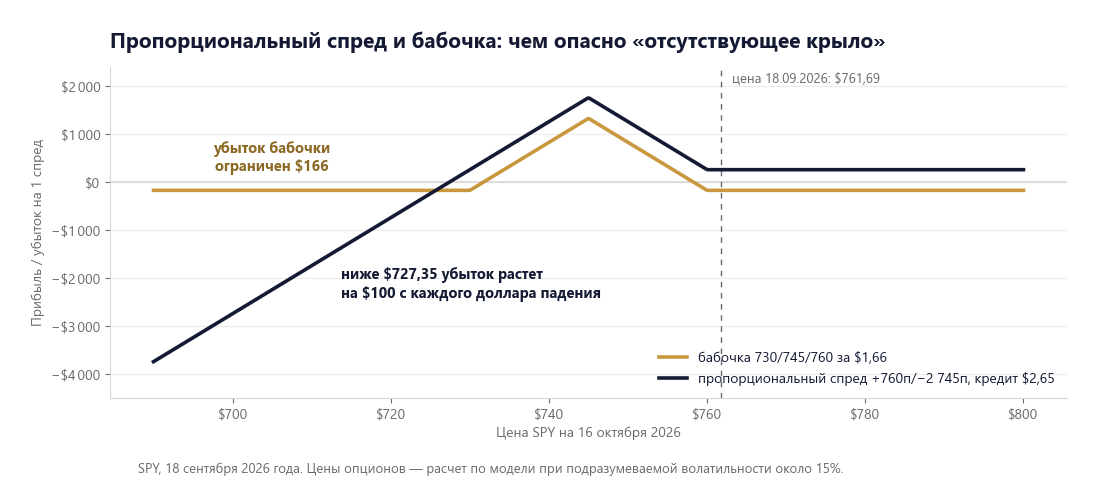
- Выше $760 пропорциональный спред сохраняет кредит — $265. Бабочка теряет уплаченные $166.
- Максимальная прибыль у обеих позиций — при цене $745: у спреда $1 765, у бабочки $1 334.
- А дальше — главное отличие. У бабочки убыток ограничен $166. У пропорционального спреда ниже $727,35 убыток растет на $100 с каждого доллара падения SPY — и ограничен только падением цены до нуля.
- Второй проданный пут требует гарантийного обеспечения (маржи) у брокера, и при сильном падении требования к нему растут.
Для интерактивного графика позиции нужен включенный JavaScript.
Как ограничить риск пропорционального спреда
Я не призываю совсем отказываться от пропорциональных спредов. Но торговать ими можно только по правилам, которые Вы установили для себя заранее, а не в тот момент, когда рынок уже пошел против Вас. Вот правила, которых придерживаюсь я, — на примере нашего спреда +760п/-2 745п (расчет по модели).
- Пологое соотношение. Чем больше проданных опционов на один купленный, тем быстрее растет убыток при сильном движении. Если SPY за день упадет на 6%, до $716, спред 1:2 потеряет около $1 690 на каждый купленный пут. Спред +2 760п/-3 745п, то есть 1:1,5, в пересчете на один купленный пут потеряет около $450. Да, за это придется заплатить: такой спред открывается уже не за кредит, а за небольшой дебет ($78 на купленный пут), и при цене $745 на экспирации заработает $1 422, а не $1 762. Но я бы выбрал именно его.
- Проверка на резкое движение. Прежде чем открыть позицию, посмотрите, что с ней будет, если цена сразу уйдет против Вас: примерно на 20% для отдельной акции или на 6% для индекса. И обязательно с ростом подразумеваемой волатильности — при падении рынка она почти всегда растет. Для спреда 1:2 падение SPY до $716 с ростом волатильности на 5 пунктов — это уже около $2 120 убытка. Если такая сумма для Вас неприемлема, уменьшите размер позиции или соотношение.
- Выравнивание вертикальными спредами. Когда цена идет против позиции, очень хочется продать еще опционов и «отбить» убыток. Не делайте этого — так Вы только увеличите риск. Я в такой ситуации докупаю вертикальный спред: пут-спред +760п/-745п превращает спред 1:2 в 2:3. Сейчас он стоит около $4,19, а если SPY дойдет до $745, будет стоить около $7,33. Поэтому решение лучше принимать заранее, а не когда цена уже у проданного страйка.
- Запасной выход. Самое надежное лекарство — купить дальний пут на каждый «лишний» проданный. Пут 730 превращает спред 1:2 в бабочку +730п/-2 745п/+760п, у которой убыток не больше уплаченного. Сейчас он стоит около $4,29, а при SPY $745 и росте волатильности на 3 пункта — уже около $9,63. Как и в медицине, профилактика обходится дешевле лечения.
Дополнительный материал: Бэк-спред из путов как хедж для акций. Так ли уж хорошо?