Вопрос читателя:
Доктор, я только начинаю изучать опционы. На Вашем сайте показано много вариантов корректировок. А существует ли лучшая корректировка опционной позиции? Есть ли какая-либо классификация всех этих корректировок?
Сразу отвечу, что никакой классификации нет. Лучшая корректировка опционной позиции — это такая корректировка, которая принесет нам наибольшую прибыль при минимуме риска в текущей ситуации.
Для меня выбор корректировки зависит от обстоятельств, которые влияют на сделку.
Например, акция АА котируется по 185, до погашения 28 дней, волатильность 35%.
Вы продаете железный кондор +175п/-180п/-190к/+195к. Этой опционной стратегией Вы делаете ставку на уменьшение волатильности и на то, что цена останется относительно стабильной.
Сценарий 1
Проходит 14 дней, цена потихоньку приближается к 191. Текущая ситуация говорит нам, что мы угадали с прогнозом по волатильности, и что нам нужно переместить риск от 190-страйк колла. В такой ситуации можно переместить кондор ближе к рынку. 175п/180п вертикальный спред потерял уже почти всю стоимость, сейчас он стоит приблизительно 0,5; а рисковать 4,5, чтобы заработать еще 0,5, мне не нравится.
а) добавляем +190к/-2 195к/+200к и -175п/+2 180п/-185п. Итог: +180п/-185п/-195к/+200к кондор.  Рисунок 1-1. Синяя линия: +175п/-180п/-190к/+195к кондор. Красная линия: +180п/-185п/-195к/+200к кондор б) добавляем несбалансированную бабочку +190к/-2 195к/+205к и -175п/+2 180п/-185п. Итог: +180п/-185п/-195к/+205к несбалансированный кондор.
 Рисунок 1-2. Синяя линия: +175п/-180п/-190к/+195к кондор. Красная линия: +180п/-185п/-195к/+205к несбалансированный кондор.
Сценарий 2
Проходит 2 дня, и наша акция открывается с гэпом до 191. В этой ситуации наш прогноз как по волатильности (уменьшение), так и по цене (останется стабильной) оказался неверным. Здесь нам нужно переоценить нашу позицию, по крайней мере стать осторожнее, и предположить, что мы были неправы.
В этой ситуации я бы откупил обратно 175п/180п вертикальный спред, потому что при таком движении он бы потерял около 50% своей стоимости. И добавил бы бэк-спред -190к/+2 195к (Рисунок 2-1) или -190к/+3 200к (Рисунок 2-2). Опять же, эти соотношения — не какое-то железное правило, всегда возможны варианты в зависимости от ситуации.
 | 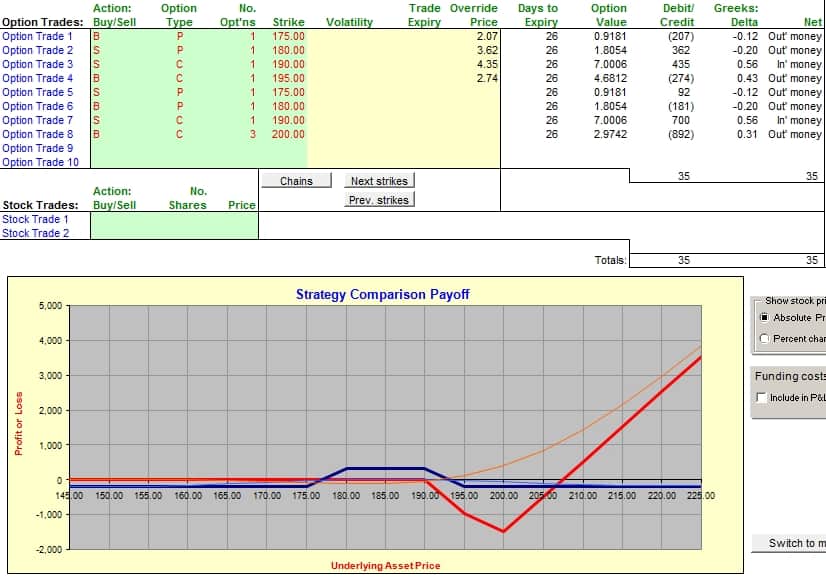 |
Рисунок 2-1. Синяя линия: +175п/-180п/-190к/+195к кондор. Рисунок 2-2. Синяя линия: +175п/-180п/-190к/+195к кондор. Красная линия: -2 190к/+3 195к бэк-спред. Красная линия: -2 190к/+195к/+3 200к «лестница».
Сценарий 3
Проходит около недели, цена колеблется вверх-вниз, но тренд немного вверх. И цена акции выходит за 190. С моей точки зрения, в этой ситуации неопределенность возрастает. Наш прогноз по волатильности, скорее всего, пока еще в силе, так как волатильность немного уменьшилась за прошедшую неделю, и цена, вероятно, останется в текущем диапазоне. В этой ситуации я бы добавил позитивную тету, и может быть, добавил короткую дельту, чтобы попытаться немного поскальпировать, если от 190 цена пойдет немного вниз. Продаем еще один вертикальный спред 190к/195к (−190к/+195к) и покупаем пут-спред 180п/185п (−180п/+185п), все вместе — за небольшой кредит. При потенциальном движении акции вниз мы сможем ликвидировать эту конструкцию с прибылью, и, в итоге, получить наш кондор за лучшую цену.
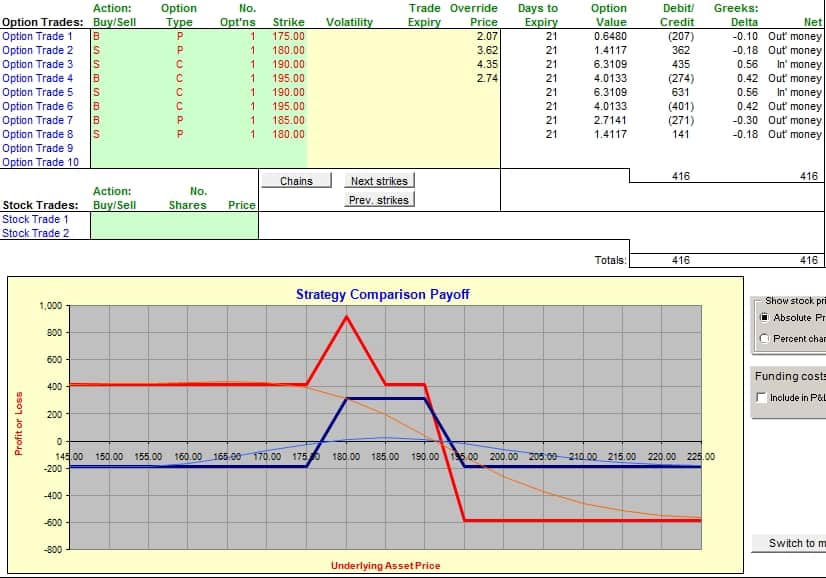 Рисунок 3. Синяя линия: +175п/-180п/-190к/+195к кондор. Красная линия: итоговая позиция.
Естественно, Вы можете придумать еще много сценариев развития событий. Для меня в любом сценарии самыми важными являются два параметра: изменение волатильности и движение цены. Независимо от того, какую опционную позицию Вы создаете, или сразу, или в результате каких-то корректировок, все должно оцениваться с их помощью. Если Ваша текущая позиция приносит прибыль в текущих рыночных условиях, нужно искать варианты, как зафиксировать часть прибыли и/или увеличить ее потенциал, наращивая выигрышную конструкцию. Если же рынок сигнализирует, что Вы не угадали со своей позицией, то тогда нужно или превратить свою позицию в дельта-нейтральную и посмотреть на развитие ситуации или включить «полный газ» и превратить свою позицию во что-то абсолютно противоположное. Если же, как обычно бывает, ясных рыночных сигналов нет и Вы не уверены, верен ли еще Ваш прогноз или нет, то тогда нужно или сократить риск или передвинуть конструкцию ближе к рынку.
В заключение повторюсь в очередной раз: искусство управления опционными позициями — это не механическая система с четкими правилами, типа если дельта такая-то, то делаем следующее и т. д. С моей точки зрения, такой подход никогда не будет работать.
Все управление сводится к нескольким фундаментальным вещам:
- оценка Вашей позиции по отношению к ТЕКУЩЕЙ ситуации на рынке;
- понимание того, как различные корректировки работают в различных рыночных ситуациях;
- понимание того, как оптимизировать текущую позицию (1), выбирая из альтернативных корректировок (2), чтобы получить позицию, которая предоставит нам наилучшую возможность для получения прибыли.
Проверочный вопрос перед любой корректировкой
Первый пункт, оценку позиции по отношению к текущей ситуации, удобно свести к одному вопросу: открыл бы я эту позицию сейчас, по текущим ценам, если бы у меня ничего не было?
Если ответ «да», позицию можно оставить как есть. Если «нет», ее нужно либо закрыть, либо изменить так, чтобы ответ стал «да». Именно это произошло в первом сценарии: пут-спред 175п/180п стоит около 0,5, и открывать сейчас позицию, в которой рискуешь 4,5, чтобы заработать 0,5, я бы не стал, поэтому и переношу кондор ближе к рынку.
Важно, что в этом вопросе нет цены, по которой позиция открывалась, и нет уже заработанной или потерянной суммы. Любая корректировка — это, по сути, закрытие старой позиции и открытие новой по сегодняшним ценам. Мысли «эта позиция досталась мне почти бесплатно» или «подожду, пока вернется к цене входа» — не повод ее держать: рынок не знает, по какой цене Вы входили. Если задавать этот вопрос при каждом пересмотре позиции, решения становятся последовательными, и в портфеле не остается того, что Вы никогда не открыли бы сознательно.