Есть много способов совместно использовать акции и опционы. Первый и самый популярный — покрытый колл. Второй по популярности — продажа опциона пут.
Если объединить эти два способа, получится опционный «вечный двигатель». Сейчас эту схему часто называют стратегией «колесо».
Все примеры ниже — на SPY (фонд на индекс S&P 500) по ценам закрытия 18 сентября 2026 года. Цены опционов рассчитаны по модели при подразумеваемой волатильности около 15%.
Покрытый колл
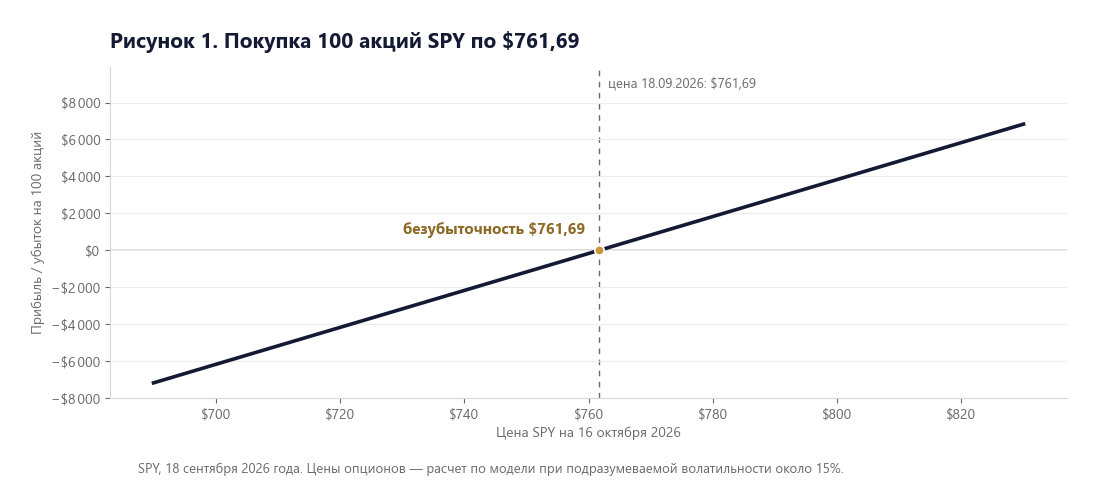
Вначале покупаем какой-нибудь актив, например SPY: 100 акций по $761,69.
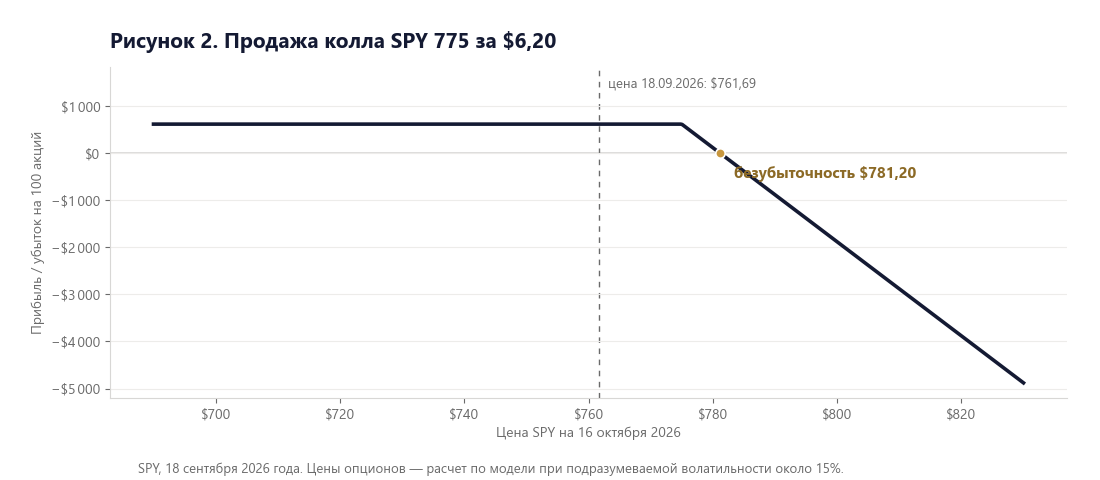
Затем продаем опцион колл «около денег» или «вне денег», чтобы собирать временной распад. Например, продаем колл со страйком 775 и экспирацией 16 октября (через 28 дней) за $6,20.
Получили $6,20 × 100 = $620.
Объединяем эти две позиции и получаем покрытый колл.

Точка безубыточности теперь $755,49 = $761,69 − $6,20.
Что получили?
- Получили премию от продажи опциона и снизили стоимость покупки акций с $761,69 до $755,49.
- Ограничили возможную прибыль: если на экспирации цена будет выше проданного страйка, акции придется продать по $775.
Какова доходность, если акции заберут?
Цена акции — $761,69. Страйк — $775. Цена опциона — $6,20.
Доходность = (Страйк + Цена опциона − Цена акции) / Цена акции × 100%
Доходность = ($775 + $6,20 − $761,69) / $761,69 × 100% = 2,56% за 28 дней.
Как создавать?
Продать коллы можно против любой акции в Вашем портфеле. Просто выбираете колл («около денег» или «вне денег»), который хотите продать.
А можно одновременно купить акции и продать колл. Такая операция называется «бай-райт» (buy-write).
Управление
Если акции продавать не пришлось, выкупаете проданный колл и продаете другой — с большим сроком до погашения.
Если есть возможность выкупить проданный колл за $0,05 или меньше, обычно стоит это сделать и снова продать опцион с большим сроком до погашения: последние центы премии распадаются очень долго (подробнее — в статье «Продажа опционов. Еще один нюанс»).
Если акция выросла выше страйка:
- ну и пусть акции заберут;
- подождите день-два и решите, будете ли открывать позицию снова.
Важно про дивиденды. Проданный колл «в деньгах» часто исполняют досрочно — накануне экс-дивидендной даты. Опционы на американские акции и фонды — американские, их можно исполнить в любой день. Поэтому рассчитывать на дивиденд, когда проданный колл глубоко «в деньгах», не стоит.
Идеальная ситуация для покрытого колла
- Акция потихоньку, без резких движений, растет из месяца в месяц.
- Трейдер каждый месяц продает коллы.
- Акции у него так и не забирают.
- По акции приходят дивиденды, еще больше увеличивая доходность стратегии.
Вообще говоря, акции с низкой волатильностью — более подходящие кандидаты для продажи путов и покрытых коллов, чем высоковолатильные.
Продажа опциона пут
Продажа пута «вне денег» — синтетически то же самое, что покрытый колл «в деньгах».
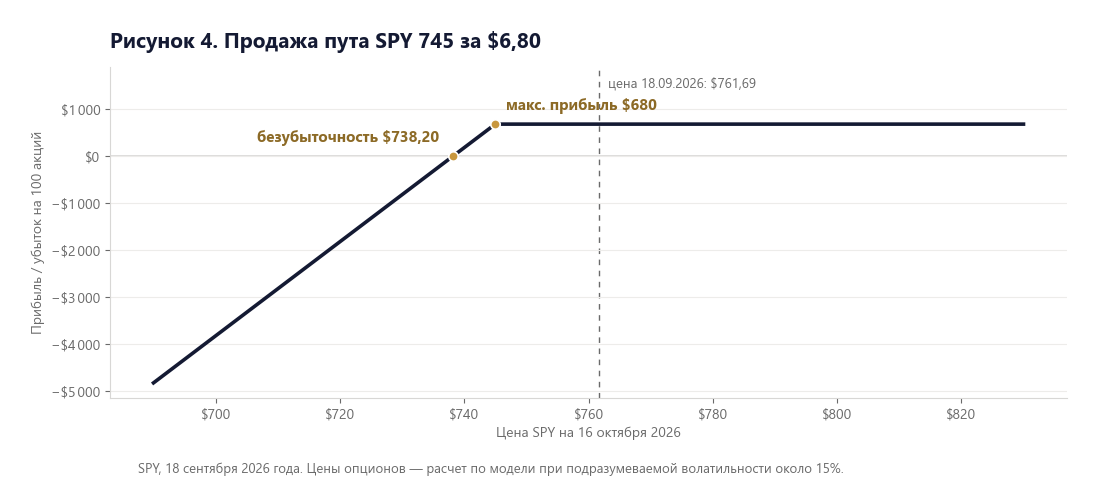
Продаем пут со страйком 745 и экспирацией 16 октября за $6,80. Если на экспирации SPY будет выше $745, вся премия останется у нас. Точка безубыточности — $738,20. Если на экспирации SPY будет между $738,20 и $745, мы заработаем только часть премии. Ниже $738,20 — убыток, и растет он так же, как у владельца акций.
Продажа пута — способ купить акции со скидкой.
- Продавайте путы только на те акции, которые действительно хотите купить.
- Выбирайте страйк и размер премии исходя из цены, по которой ХОТИТЕ купить актив.
- Ведите учет всей полученной премии, чтобы знать реальную цену покупки акций, если пут исполнят.
Для интерактивного графика позиции нужен включенный JavaScript.
Например, мы продавали путы 6 раз подряд:
- апрель — получили $11;
- май — $9,50;
- июнь — $9,50;
- июль — $9,50;
- август — $9,50.
Если исполнят наш октябрьский пут 745, проданный за $6,80, реальная цена покупки акций будет:
$745 − ($11 + $9,50 + $9,50 + $9,50 + $9,50 + $6,80) = $745 − $55,80 = $689,20
Отлично, если текущая цена $740 или $720, плохо, если $550.
Идеальная ситуация для продажи пута
- Акция потихоньку снижается или стоит на месте, но не обваливается.
- Трейдер каждый месяц продает путы.
- Опцион почти никогда не исполняется — только когда акция достигла дна.
- По акции не платятся дивиденды или их размер уменьшен.
Собираем обе стратегии в одну: опционный «вечный двигатель»
Опционный «вечный двигатель» — это продажа пута, чтобы купить акции со скидкой. Затем, если акции нам поставили, — продажа коллов, чтобы от них избавиться. И, возможно, приятный бонус: дивиденды, пока акции у нас.
Например, продаем путы на акции крупной стабильной компании, которую хотим купить. Можно продавать недельные или месячные опционы.
Продажа недельных опционов — более активный вариант стратегии: больше свободы в выборе страйков, больше волатильности, но и больше нюансов.
Продажа месячных опционов — более спокойный и стабильный вариант: за один раз получаем больше премии, но в сумме за месяц — меньше, чем на недельных опционах (для стабильной акции).
Если проданный пут исполнили, начинаем продавать коллы, пока акции не заберут. Может быть, нам повезет, и мы получим дивиденды, пока продаем покрытые коллы.
Следите, чтобы продажа акций по коллу не была убыточной. Если колл, при исполнении которого Вы не потеряете, продать нельзя, либо продавайте акции, либо не продавайте колл.
Важные моменты
- Ведем учет всей полученной премии, чтобы знать реальную цену покупки акций.
- Если повезет, акции нам поставят на минимумах. (Если цена акции ниже страйка, возможно, есть смысл просто купить акции.)
- Не продаем коллы на уровнях, где при исполнении у нас будет убыток. Но в этом случае можно продать вертикальный спред из коллов. Например, наша реальная цена покупки — $760, а SPY стоит $730. Продаем колл-спред 760/780. Пока цена ниже $760, премия от спреда остается у нас. Между $760 и $780 рост акций компенсируется убытком по спреду. Выше $780 убыток по спреду больше не растет (он ограничен шириной спреда), а акции продолжают дорожать — и позиция снова зарабатывает на росте.
- Если повезет, продадим акции на максимумах.
- Если Ваш взгляд на акцию сменился на негативный — закрываем позицию.
В заключение: опционный «вечный двигатель» — хорошая стратегия для акций, которые Вы действительно хотите купить. Главное в ней — вести учет всей полученной премии, помнить о досрочном исполнении перед дивидендами и не продавать путы на то, что не готовы держать при сильном падении.