Когда Вы покупаете опцион, на другой стороне сделки почти всегда стоит маркет-мейкер. Он не спорит с Вами о направлении рынка: его задача — зарабатывать на разнице между ценой покупки и продажи, а риск движения цены он убирает хеджированием. Но это хеджирование — не одна сделка, а непрерывный процесс. И когда таких позиций у маркет-мейкеров миллионы, их хеджирование само начинает двигать рынок. Разберем, как это работает и что из этого полезно знать независимому трейдеру.
Первый хедж: убрать дельту
Пример на SPY. 18 сентября 2026 года он закрылся на $761,69. Допустим, Вы покупаете 10 коллов со страйком 775 и экспирацией 16 октября. Дельта такого колла — около 0,34 (расчет по модели при подразумеваемой волатильности 13%). Значит, 10 коллов ведут себя как 340 акций SPY.
Маркет-мейкер, продавший Вам эти коллы, теперь «должен» рынку 340 акций: если SPY пойдет вверх, он будет терять. Поэтому он сразу покупает около 340 акций SPY (или эквивалент во фьючерсах). Его позиция становится дельта-нейтральной: небольшое движение цены ему больше не страшно.
Почему хедж приходится постоянно менять
Дельта опциона не стоит на месте. Она меняется по трем причинам, и у каждой есть свой «грек»:
- Цена — гамма. Если SPY вырастет до $770, дельта колла 775 поднимется примерно до 0,46. Маркет-мейкеру придется докупить около 116 акций. Если SPY упадет до $750, дельта опустится примерно до 0,20, и он продаст около 141 акции.
- Время — чарм. Если за 14 дней цена не изменится, дельта колла «вне денег» сама упадет примерно до 0,27. Маркет-мейкер продаст около 78 акций — просто потому, что прошло время.
- Волатильность — ванна. Если подразумеваемая волатильность снизится с 13% до 11%, дельта опустится примерно до 0,31 — это еще около 29 проданных акций. Если волатильность вырастет до 16%, дельта поднимется до 0,375, и хедж придется докупить.
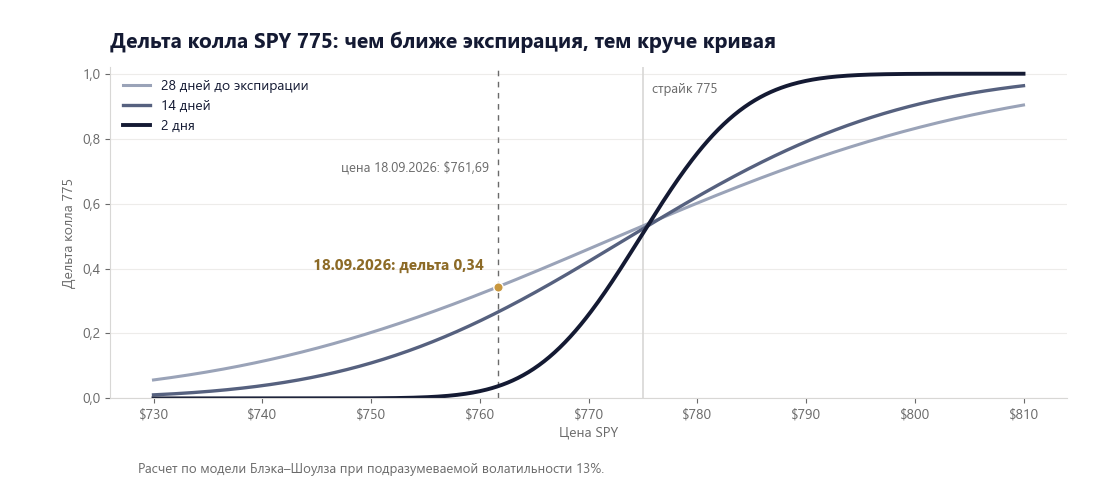
На рисунке видно главное: чем ближе экспирация, тем круче кривая дельты около страйка. За два дня до экспирации небольшое движение цены почти мгновенно переводит опцион из «почти ничего не стоит» в «почти как акция». Значит, и хедж маркет-мейкера в эти дни меняется резче всего.
Положительная и отрицательная гамма: тормоз и газ
В нашем примере маркет-мейкер продал опционы — у него отрицательная гамма. Посмотрите на его действия: цена растет — он покупает, цена падает — он продает. Он хеджируется по движению и тем самым его усиливает. Это «газ».
Если бы маркет-мейкер, наоборот, купил опционы (например, у трейдеров, которые продают покрытые коллы или путы), у него была бы положительная гамма. Тогда при росте цены он продает, а при падении покупает — хеджируется против движения и гасит его. Это «тормоз».
Отсюда два режима рынка, которые хорошо знакомы любому, кто торгует индексом:
- Когда у маркет-мейкеров в сумме положительная гамма, рынок движется медленнее, крупные страйки работают как поддержка и сопротивление, а перед экспирацией цена часто «прилипает» к страйку с большой позицией.
- Когда в сумме отрицательная гамма, движения резче: пробой уровня ускоряется, потому что хеджирование подталкивает цену дальше.
Почему это стало важнее: ежедневные опционы
С 2022 года на индекс S&P 500 торгуются опционы с экспирацией каждый день (0DTE, «ноль дней до экспирации»). У них гамма и чарм максимальны: это те самые «2 дня» на рисунке, только еще круче. Объемы в таких опционах огромны, поэтому хеджирование маркет-мейкеров внутри дня стало заметной силой — особенно ближе к закрытию торгов.
Что из этого полезно независимому трейдеру — и чего не стоит ждать
Понимание этой механики помогает объяснить многое из того, что видно на графике: почему рынок иногда «застывает» у круглого страйка в день экспирации, почему после пробоя важного уровня движение ускоряется, почему волатильность так быстро сжимается в спокойные дни. Это та самая логика, о которой я писал в статье «Почему независимый трейдер может то, чего не может крупный игрок»: вынужденные действия крупных участников создают перекосы, а у Вас есть право выбирать, когда в них участвовать.
Но есть важная оговорка. Точных позиций маркет-мейкеров не знает никто со стороны. Открытый интерес показывает только число контрактов, но не кто в них длинный, а кто короткий. Платные сервисы оценивают «гамма-экспозицию» по данным бирж, и это полезный ориентир — но именно оценка, а не карта рынка. Поэтому «уровни гаммы» стоит использовать как контекст к своему анализу, а не как самостоятельные сигналы на вход.
Подробнее о греках — в уроке «Греки», а о том, как выглядит дельта-хеджирование изнутри, — в уроке «Дельта-нейтральная торговля: теория и реальность».
Если хотите разобрать конкретно свою позицию или стратегию — этим я занимаюсь на индивидуальных консультациях.